TCBS ghi nhận 2.152 tỷ đồng lợi nhuận trước thuế trong quý III/2026, mức cao nhất trong chuỗi số liệu theo quý chúng ta đã đối chiếu. Lợi nhuận tăng 6,3% so với cùng kỳ, nhưng chỉ tăng 2,6% so với quý trước.
Điều đáng chú ý hơn là doanh thu hoạt động giảm khoảng 210 tỷ đồng so với quý II, trong khi lợi nhuận trước thuế vẫn tăng khoảng 55 tỷ đồng.
Nếu đang tìm hiểu TCX để nắm giữ lâu dài, chúng ta không chỉ cần biết công ty đã lãi bao nhiêu. Chúng ta còn muốn hiểu lợi nhuận ấy đến từ đâu, phải sử dụng bao nhiêu vốn để tạo ra và liệu có thể duy trì qua những kỳ kinh doanh khác nhau hay không.
1. TCBS đang mở rộng nguồn thu nào?
Hoạt động cho vay là điểm nổi bật nhất. Thu nhập lãi từ cho vay và các khoản phải thu đạt khoảng 1.561 tỷ đồng trong quý III, tăng gần 54% so với cùng kỳ và 12% so với quý II. Từ đầu năm 2024 đến nay, nguồn thu này đã tăng từ khoảng 573 tỷ đồng mỗi quý lên hơn 1.500 tỷ đồng.
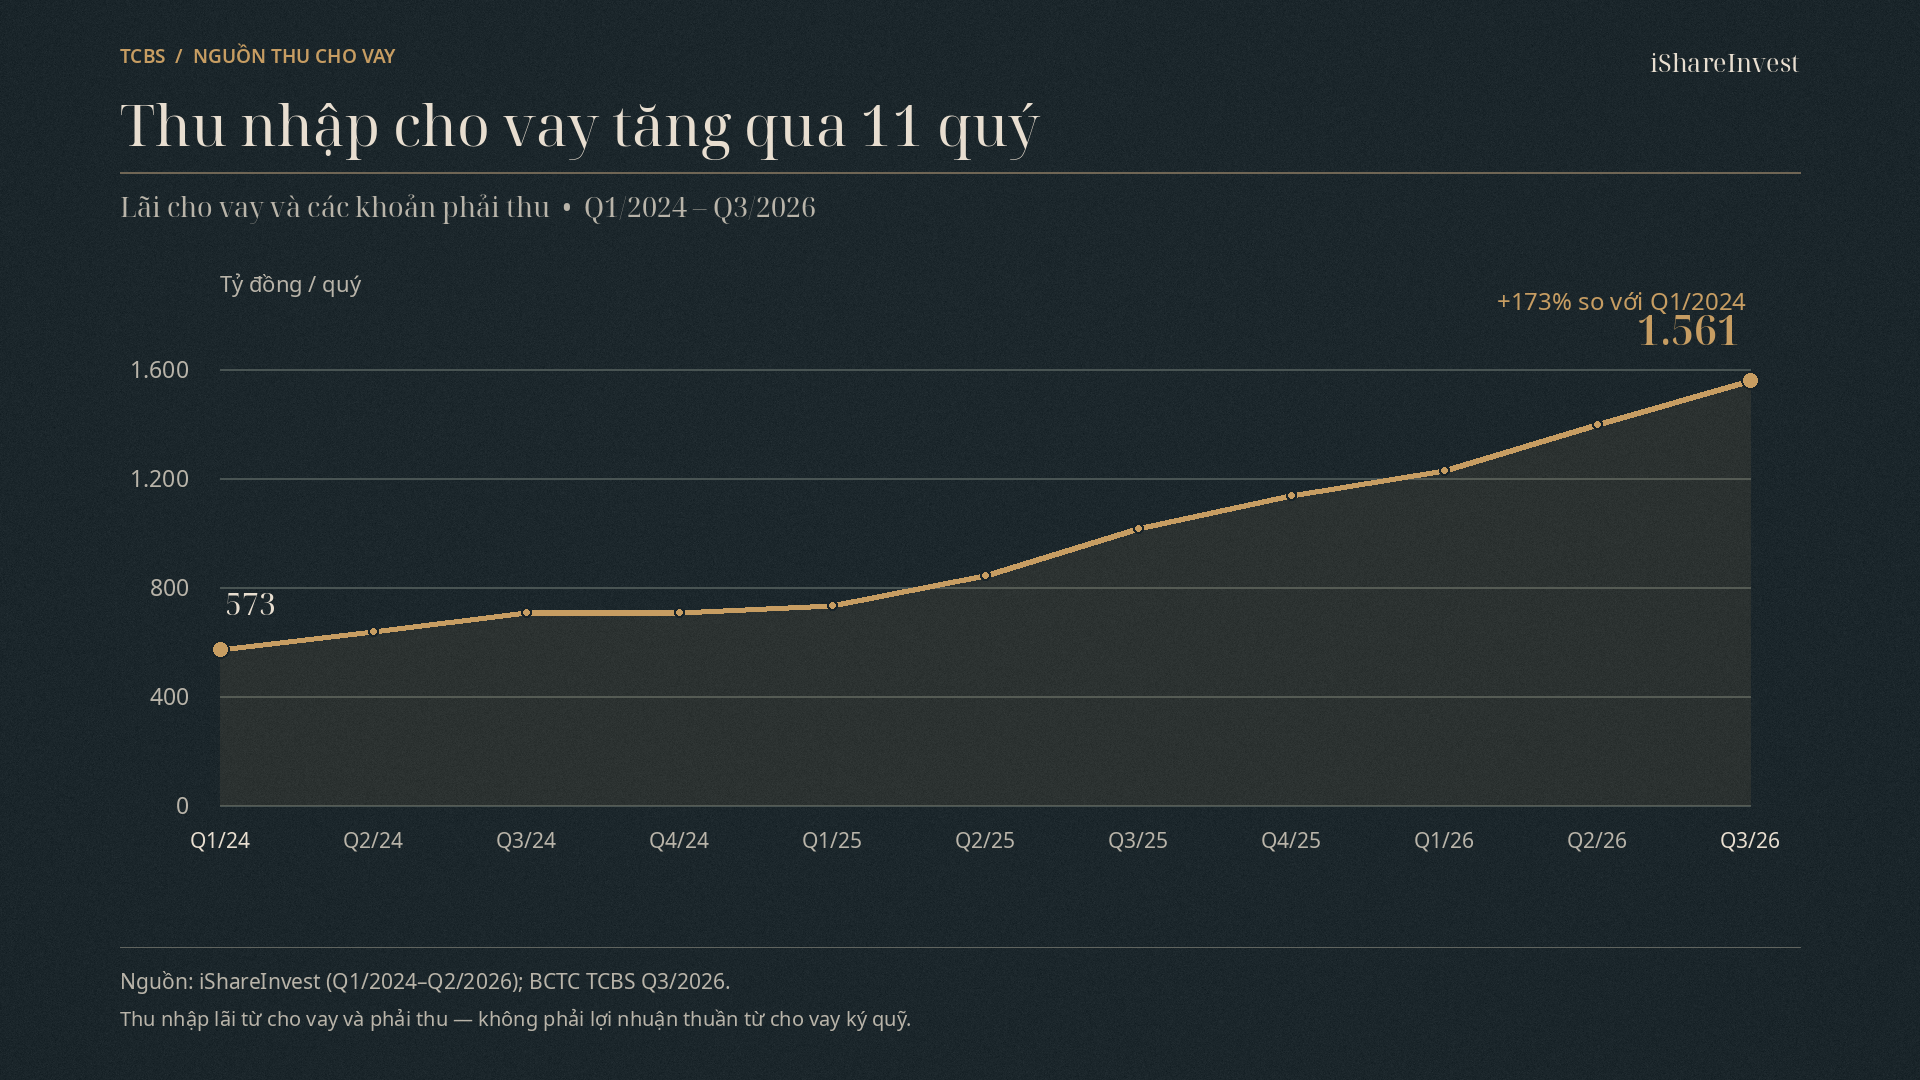
Đến cuối tháng 9/2026, dư nợ cho vay và ứng trước đạt khoảng 54.740 tỷ đồng, chủ yếu là cho vay ký quỹ. TCBS đang cho vay nhiều hơn và thu về nhiều lãi hơn. Đây là sự mở rộng rõ rệt của hoạt động kinh doanh.
Nhưng cho vay đòi hỏi vốn. Phần thu nhập lãi tăng thêm không hoàn toàn trở thành lợi nhuận, bởi công ty phải trả chi phí huy động và quản lý rủi ro. Báo cáo hiện tại chưa phân bổ đầy đủ chi phí tài trợ theo từng hoạt động; vì vậy chúng ta chưa thể kết luận biên lợi nhuận riêng của cho vay ký quỹ đã cải thiện.
Ở mảng bảo lãnh và đại lý phát hành, doanh thu đạt khoảng 737 tỷ đồng, tăng gần 75% so với cùng kỳ. Tuy nhiên, con số này gần như không đổi so với quý II. Hoạt động ngân hàng đầu tư đóng góp đáng kể vào mức tăng trưởng theo năm, nhưng không phải nguyên nhân chính khiến lợi nhuận tăng so với quý liền trước.
Hai nguồn thu ấy có tính chất khác nhau. Thu nhập cho vay gắn với dư nợ và chênh lệch lãi suất; doanh thu bảo lãnh, đại lý phát hành còn phụ thuộc vào tiến độ và quy mô thương vụ. Khi xem xét lợi nhuận có thể duy trì, chúng ta cần phân biệt hai cơ chế này.
2. Vì sao doanh thu giảm mà lợi nhuận vẫn tăng?
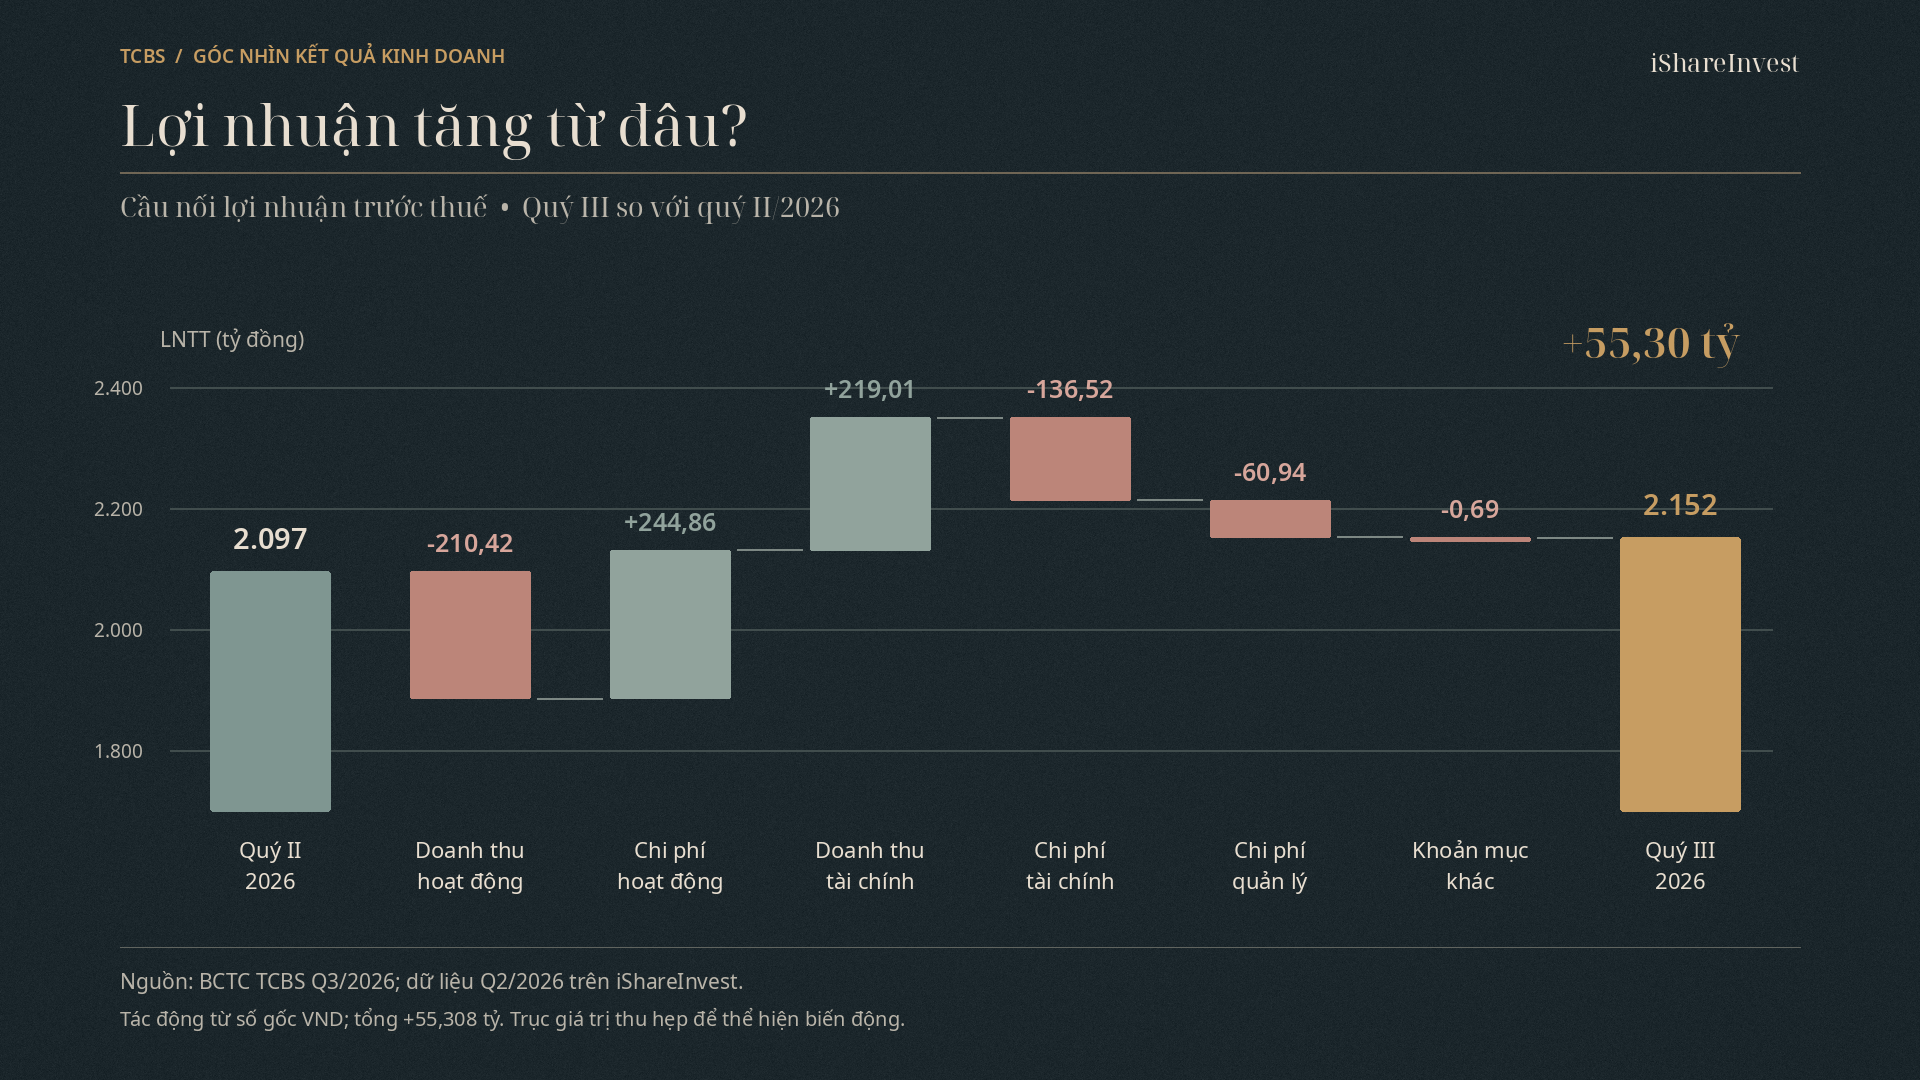
Câu trả lời nằm ở những khoản doanh thu và chi phí bù trừ cho nhau. So với quý II/2026, báo cáo kết quả kinh doanh có các thay đổi chính sau:
| Yếu tố so với quý II/2026 | Tác động LNTT (tỷ đồng) |
|---|---|
| Doanh thu hoạt động giảm | −210,42 |
| Chi phí hoạt động giảm | +244,86 |
| Doanh thu tài chính tăng | +219,01 |
| Chi phí tài chính tăng | −136,52 |
| Chi phí quản lý tăng | −60,94 |
| Kết quả hoạt động khác giảm | −0,69 |
| LNTT tăng | +55,30 |
Nguồn: BCTC TCBS Q3/2026 và dữ liệu Q2/2026 trên iShareInvest. Tính từ số gốc VND; trình bày làm tròn đến 0,01 tỷ đồng. Tổng các tác động khép kín ở mức làm tròn hiển thị.
Điểm cần đọc kỹ là chi phí hoạt động giảm khoảng 245 tỷ đồng. Một phần quan trọng đến từ khoản lỗ của tài sản tài chính FVTPL giảm mạnh. Quý II, TCBS ghi nhận khoảng 755 tỷ đồng lãi FVTPL và 288 tỷ đồng lỗ FVTPL. Sang quý III, lãi giảm còn khoảng 725 tỷ đồng, nhưng lỗ chỉ còn khoảng 80 tỷ đồng.
Nhờ vậy, phần lãi sau khi trừ lỗ FVTPL tăng từ khoảng 467 tỷ lên 645 tỷ đồng, tức cải thiện gần 178 tỷ đồng. Khoản lỗ FVTPL là một thành phần đã nằm trong chi phí hoạt động nêu ở bảng trên, không phải một khoản lợi nhuận được cộng thêm lần nữa.
Yếu tố thứ hai là doanh thu tài chính tăng từ khoảng 10 tỷ lên 229 tỷ đồng. Trong đó có khoảng 223 tỷ đồng “doanh thu khác về đầu tư”. Khoản thu này giúp nâng kết quả quý III, nhưng báo cáo chưa giải thích đủ bản chất để chúng ta khẳng định nó sẽ lặp lại trong những quý sau.
Ở chiều ngược lại, chi phí tài chính tăng khoảng 137 tỷ đồng, chi phí quản lý tăng khoảng 61 tỷ đồng. Riêng mức tăng chi phí tài chính so với quý II chủ yếu đến từ nhóm chi phí tài chính khác, không phải chi phí lãi vay trực tiếp. Vì vậy, không nên đơn giản quy toàn bộ biến động cho lãi suất vay.
Lợi nhuận quý III tăng không phải vì mọi hoạt động cùng tốt lên. Đó là kết quả sau khi doanh thu hoạt động giảm, chi phí hoạt động giảm mạnh hơn, doanh thu tài chính tăng và các khoản chi phí khác tăng trở lại. Hiểu đúng những phần bù trừ này quan trọng hơn việc chỉ nhìn mức lợi nhuận kỷ lục.
3. Kỷ lục lợi nhuận nói gì về khả năng kiếm tiền lâu dài?
Nhìn theo cùng kỳ năm trước, thu nhập cho vay tăng khoảng 546 tỷ đồng và doanh thu bảo lãnh, đại lý phát hành tăng khoảng 316 tỷ đồng. Nhưng chi phí tài chính toàn công ty cũng tăng hơn 576 tỷ đồng. Sau những biến động khác, lợi nhuận trước thuế chỉ tăng khoảng 128 tỷ đồng, tương đương 6,3%.
Điều đó cho thấy doanh thu lớn hơn không nhất thiết đem lại mức tăng lợi nhuận tương ứng. Đặc biệt với TCBS, quy mô cho vay và đầu tư tài sản tài chính càng lớn thì nhu cầu vốn và chi phí tài trợ càng đáng quan tâm.
Chuỗi số liệu từ năm 2024 cho thấy thu nhập cho vay tăng khá đều, trong khi doanh thu bảo lãnh, đại lý phát hành và lãi từ danh mục tài sản tài chính biến động rõ hơn giữa các quý. Những khoản thu này đều có giá trị, nhưng không có cùng mức độ ổn định. Chúng ta không nên lấy toàn bộ lợi nhuận của một quý thuận lợi làm cơ sở mặc định cho nhiều năm tới.
Đến ngày 30/09/2026, TCBS có tổng tài sản khoảng 96.974 tỷ đồng và vốn chủ sở hữu khoảng 47.406 tỷ đồng. Cho vay và danh mục tài sản tài chính AFS chiếm phần lớn tổng tài sản. Đây là doanh nghiệp cần sử dụng một lượng vốn đáng kể để tạo ra thu nhập, chứ không chỉ thu phí từ việc cung cấp dịch vụ.
Vì vậy, bên cạnh tăng trưởng lợi nhuận, chúng ta cần xem TCBS tạo ra bao nhiêu lợi nhuận trên vốn của cổ đông, sau khi tính đến chi phí và rủi ro. Vốn chủ sở hữu đã tăng đáng kể; chỉ một quý kết quả tốt chưa đủ để khẳng định hiệu quả sử dụng nguồn vốn mới sẽ được duy trì trong dài hạn.
4. Đặt TCX vào góc nhìn của người sở hữu doanh nghiệp
Đến đây, chúng ta có thể ghi nhận ba điều: TCBS đang mở rộng hoạt động cho vay; ngân hàng đầu tư tạo ra nguồn thu đáng kể; và lợi nhuận từng quý còn chịu ảnh hưởng lớn từ kết quả tài sản tài chính cùng chi phí vốn.
Với người đã sở hữu TCX, các kết quả này giúp kiểm tra lại giả định ban đầu: phần lợi nhuận nào có cơ sở duy trì, phần nào có thể thay đổi nếu thị trường khác đi? Với người đang cân nhắc mua, chúng là cơ sở để tiếp tục tìm hiểu hiệu quả vốn và định giá doanh nghiệp. Còn trong một danh mục có nhiều khoản đầu tư, chúng ta cần đặt những cơ hội và rủi ro ấy bên cạnh mức giá, tỷ trọng đang nắm giữ và nhu cầu sử dụng vốn của chính mình.
Một doanh nghiệp có triển vọng không đương nhiên là khoản đầu tư phù hợp ở mọi mức giá. Bài viết này chưa định giá TCX và không đưa ra tỷ trọng danh mục.
TCBS đã cho thấy khả năng mở rộng hoạt động kinh doanh. Điều doanh nghiệp còn phải chứng minh là khả năng tạo thêm lợi nhuận tương xứng với số vốn đã sử dụng, qua nhiều kỳ và trong những điều kiện thị trường khác nhau.
Đó mới là điều chúng ta cần hiểu khi xem TCX như một phần quyền sở hữu doanh nghiệp, thay vì chỉ như một cổ phiếu vừa công bố kết quả kinh doanh kỷ lục.
Nguồn: Báo cáo tài chính TCBS quý III/2026; văn bản giải trình chênh lệch lợi nhuận sau thuế ngày 19/10/2026; dữ liệu TCX quý II/2026 và các quý trước trên iShareInvest. Số liệu làm tròn theo tỷ đồng. Phân tích phục vụ mục đích thông tin, không phải khuyến nghị mua hoặc bán cổ phiếu.
Đọc tiếp
Bài liên quan
- Techcombank quý 2/2026: Thu nhập phí chiếm 20,2% nhưng cho vay bất động sản lên 25,4% dư nợ 13.08.2026
- VCI sau quý 2/2026: nguồn thu cân bằng dần, nhưng đệm vốn đang mỏng đi 29.07.2026
- HCM sau quý 2/2026: chọn cho vay margin làm động cơ chính 29.07.2026
- VND sau quý 2/2026: lợi nhuận bật mạnh, nhưng ngày càng dựa vào tự doanh 29.07.2026