Việt Nam đang thúc đẩy giảm lãi suất nhằm hỗ trợ tăng trưởng. Tuy nhiên, ngay trước khi Ngân hàng Nhà nước yêu cầu các ngân hàng điều chỉnh lãi suất, CPI tháng 9 đã tăng 5,08% so với cùng kỳ năm trước.
Hai diễn biến này phản ánh một bài toán chính sách không đơn giản: nền kinh tế cần chi phí vốn thấp hơn, trong khi áp lực lạm phát đặt ra giới hạn đối với khả năng giảm lãi suất.
Đối với doanh nghiệp đang cân nhắc mở rộng sản xuất, vấn đề thiết thực là mức lãi thấp hơn ấy có thực sự áp dụng cho khoản vay của mình, vào đúng lúc cần vốn và kéo dài đủ lâu để tạo ra khác biệt hay không.
Để đánh giá khả năng đó, cần xem xét nguyên nhân lạm phát, diễn biến tỷ giá và cách chính sách được phản ánh trong chi phí vay thực tế.
CPI vượt 5% chưa phản ánh đầy đủ điều kiện giảm lãi suất
Theo Cục Thống kê, CPI tháng 9 tăng 5,08% so với cùng kỳ; bình quân chín tháng tăng 4,52%, xấp xỉ mục tiêu kiểm soát lạm phát cả năm quanh 4,5%. Tuy nhiên, mức tăng này chưa cho thấy rõ những yếu tố đang đẩy giá cả lên cao.
So với tháng trước, CPI tháng 9 tăng 0,62%. Riêng nhóm giao thông đóng góp khoảng 0,40 điểm phần trăm, tức gần hai phần ba mức tăng trong tháng; giá xăng tăng 9,39%. Đây là tỷ trọng đóng góp vào mức tăng theo tháng, không phải vào mức tăng 5,08% so với cùng kỳ.
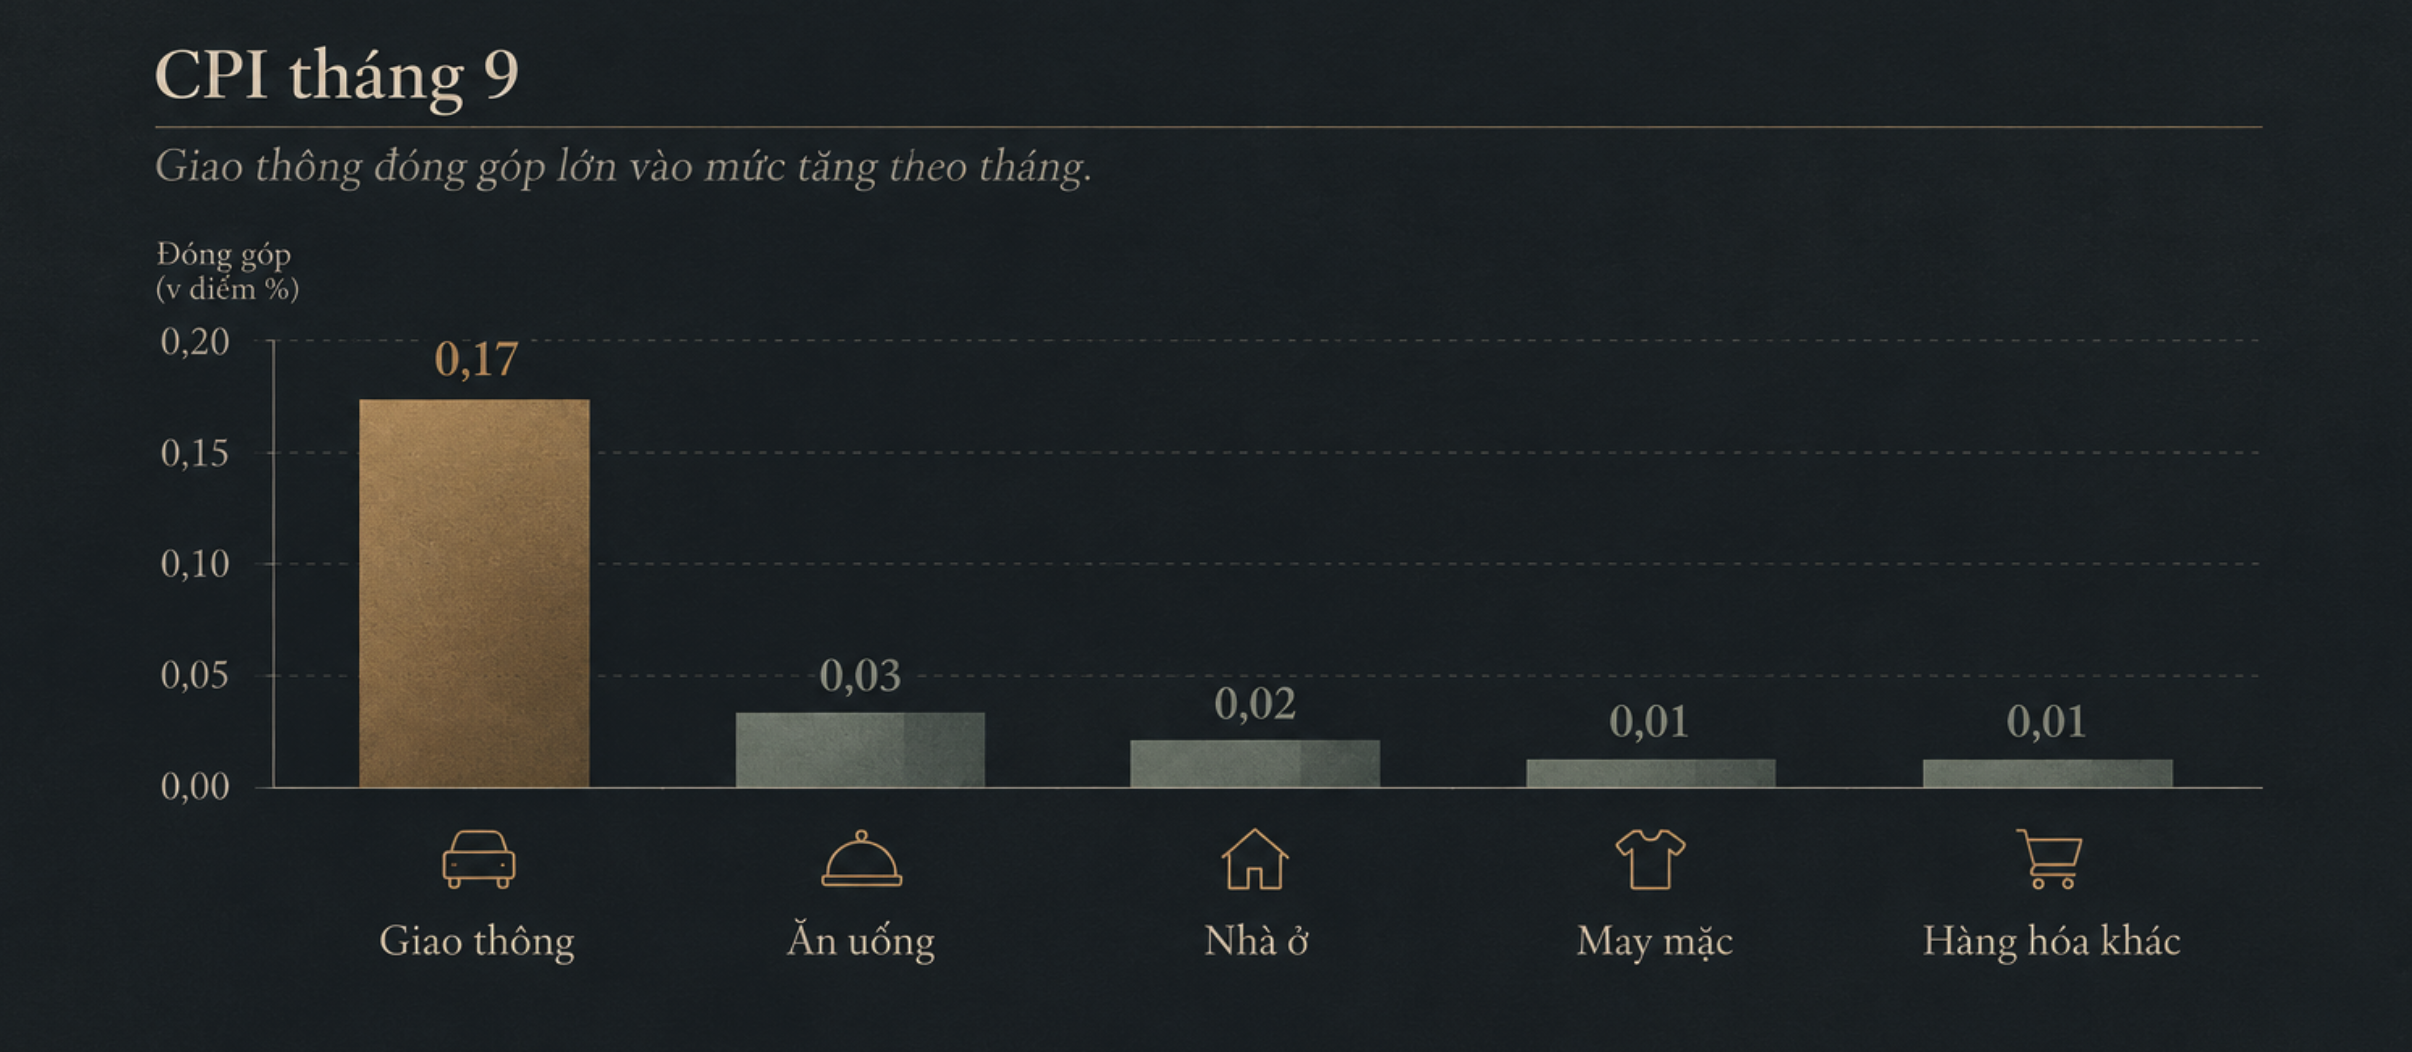
Sự khác biệt này đáng lưu ý khi đánh giá khả năng điều chỉnh lãi suất. Giá xăng tăng có thể đẩy CPI lên ngay cả khi sức mua trong nước không tăng mạnh. Việc tăng lãi suất không thể trực tiếp làm giá dầu thế giới giảm. Giá xăng dầu bán lẻ cũng đã được điều chỉnh giảm vào ngày 15/10, mở ra khả năng sức ép từ nhiên liệu dịu bớt.
Tuy nhiên, sức ép lạm phát không chỉ đến từ nhiên liệu. Lạm phát cơ bản tháng 9 chỉ tăng 0,11% so với tháng trước, song vẫn cao hơn 4,45% so với cùng kỳ năm trước. Giá nhà ở, điện nước, vật liệu xây dựng và ăn uống cũng góp phần làm mặt bằng giá tăng so với một năm trước.
Giá nhiên liệu giải thích phần lớn đợt tăng CPI trong tháng 9; còn sức ép giá cả trong cả năm không chỉ nằm ở nhiên liệu. Vì vậy, xăng dầu hạ nhiệt có thể giúp CPI bớt tăng, nhưng chưa đủ để kết luận lạm phát sẽ giảm bền vững.
Nếu lạm phát cơ bản thực sự dịu đi, việc giảm lãi suất sẽ thuận lợi hơn. Tuy nhiên, ngay cả khi giá dầu thế giới hạ, hàng nhập khẩu vào Việt Nam chưa chắc đã rẻ hơn.
Giá nhiên liệu hạ chưa loại trừ sức ép từ tỷ giá
Nhiều doanh nghiệp Việt Nam mua nguyên liệu, máy móc và hàng hóa bằng USD. Nếu giá hàng hóa tính bằng USD không đổi mà VND mất giá, doanh nghiệp vẫn phải chi nhiều tiền đồng hơn cho cùng một lượng hàng nhập khẩu.
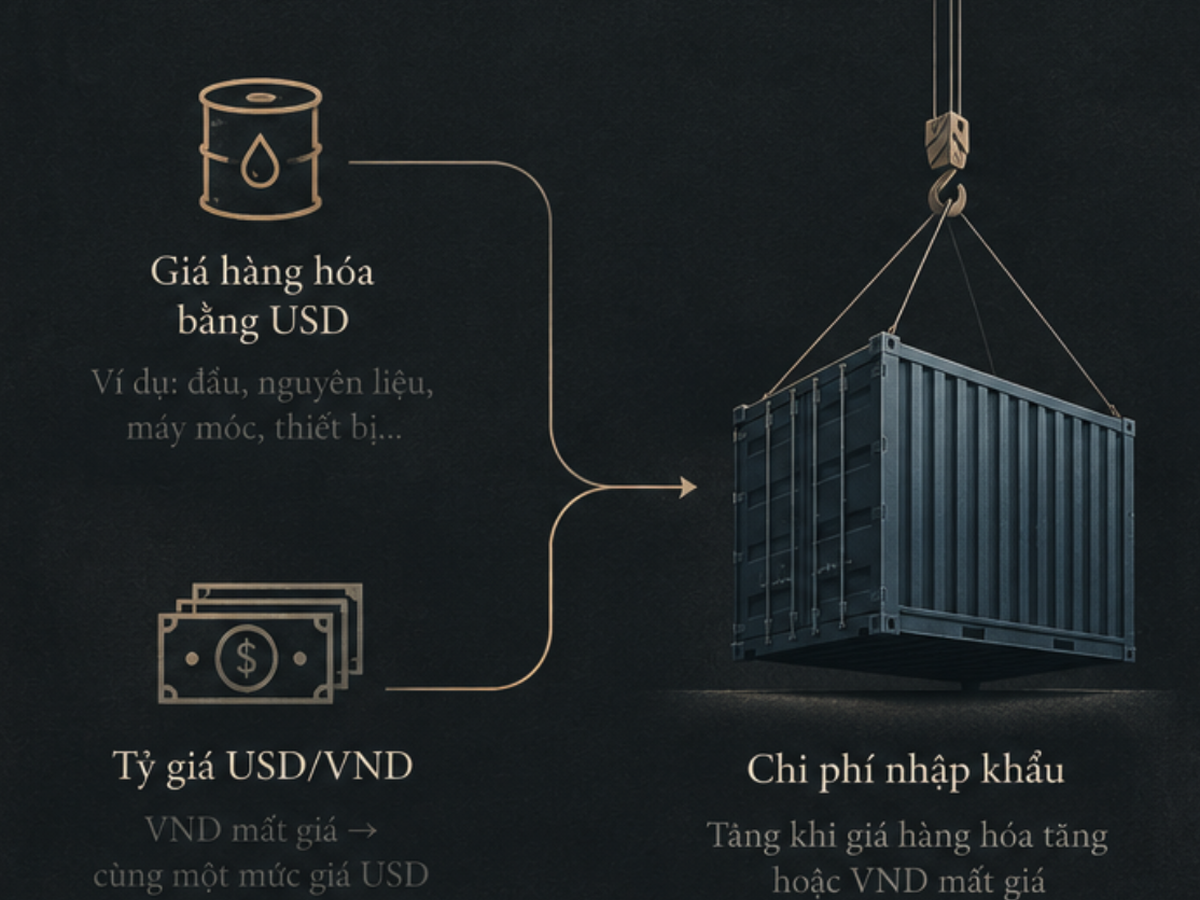
Vì vậy, tỷ giá là một yếu tố cần được cân nhắc khi điều hành lãi suất. Lãi suất VND thấp hơn so với lợi tức nắm giữ USD có thể khiến ngoại tệ hấp dẫn hơn. Nhưng tỷ giá không chỉ phụ thuộc vào lãi suất: xuất nhập khẩu, dòng vốn và nhu cầu thanh toán ngoại tệ cũng có ảnh hưởng lớn.
Các số liệu gần đây chưa đủ để đánh giá toàn diện áp lực tỷ giá. Ngày 19/10, tỷ giá trung tâm là 25.633 đồng/USD; giá bán USD tại Vietcombank giảm từ khoảng 26.190 đồng ngày 6/10 xuống 26.060 đồng ngày 16/10. Diễn biến tại một ngân hàng trong khoảng thời gian ngắn là tín hiệu cần ghi nhận, chưa đại diện cho toàn thị trường.
Trong khi đó, Fed đã nâng lãi suất chính sách thêm 0,25 điểm phần trăm vào tháng 9, đưa biên độ mục tiêu lên 3,75–4,00%. Đây là quyết định đã diễn ra, không phải bằng chứng Fed chắc chắn tiếp tục tăng. Việt Nam vì thế cần theo dõi cả diễn biến lãi suất thị trường và tỷ giá, chứ không thể dựa vào một lần điều chỉnh của Fed để suy ra hướng đi của VND.
Giá nhiên liệu hạ có thể làm dịu sức ép lạm phát, song biến động tỷ giá bất lợi vẫn có thể khiến chi phí nhập khẩu tăng trở lại.
Ngay cả khi lạm phát cơ bản giảm và tỷ giá ổn định, doanh nghiệp vẫn cần xác định thời điểm mức lãi suất thấp hơn thực sự áp dụng cho khoản vay.
Đó là khoảng cách giữa định hướng chính sách và chi phí vốn thực tế.
Từ chủ trương giảm lãi suất đến chi phí vay thực tế
Theo thông tin Bảo hiểm Tiền gửi Việt Nam và các cơ quan báo chí dẫn lại về yêu cầu của Ngân hàng Nhà nước ngày 18/10, Ngân hàng Nhà nước yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết kỳ hạn từ sáu tháng trở lên, đồng thời tập trung giảm 1,5–2 điểm phần trăm/năm lãi vay cho hoạt động sản xuất, kinh doanh và lĩnh vực ưu tiên. Các nguồn dẫn số hiệu văn bản chưa hoàn toàn thống nhất; hiện chưa đối chiếu được bản gốc.
Đó là yêu cầu đối với lãi suất tại các ngân hàng, không phải một quyết định hạ lãi suất điều hành. Theo thông tin công bố ngày 7/10, các mức lãi suất điều hành lúc ấy chưa thay đổi.
Việc điều chỉnh biểu lãi suất không đồng nghĩa chi phí vốn thay đổi đồng loạt. Đến ngày 20/9, lãi suất bình quân của những khoản tiền gửi phát sinh mới là 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025, theo Ngân hàng Nhà nước. Đây là lãi suất của tiền gửi mới, không phải chi phí bình quân trên toàn bộ nguồn vốn ngân hàng đã huy động.
Các khoản tiền gửi kỳ hạn cũ thường vẫn được trả lãi theo hợp đồng cho đến ngày đáo hạn. Vì thế, chi phí huy động vốn có thể giảm chậm hơn biểu lãi suất công bố. Ở phía cho vay, hợp đồng tín dụng còn có điều khoản lãi suất, kỳ điều chỉnh và điều kiện áp dụng riêng. Hiện cũng chưa có số liệu toàn hệ thống sau ngày 18/10 để xác nhận mức lãi thực trả đã giảm bao nhiêu.
Đối với doanh nghiệp, cần phân biệt ba thời điểm: khi chính sách được công bố; khi ngân hàng thay đổi điều kiện cho vay; và khi khoản vay cụ thể được hưởng mức lãi mới
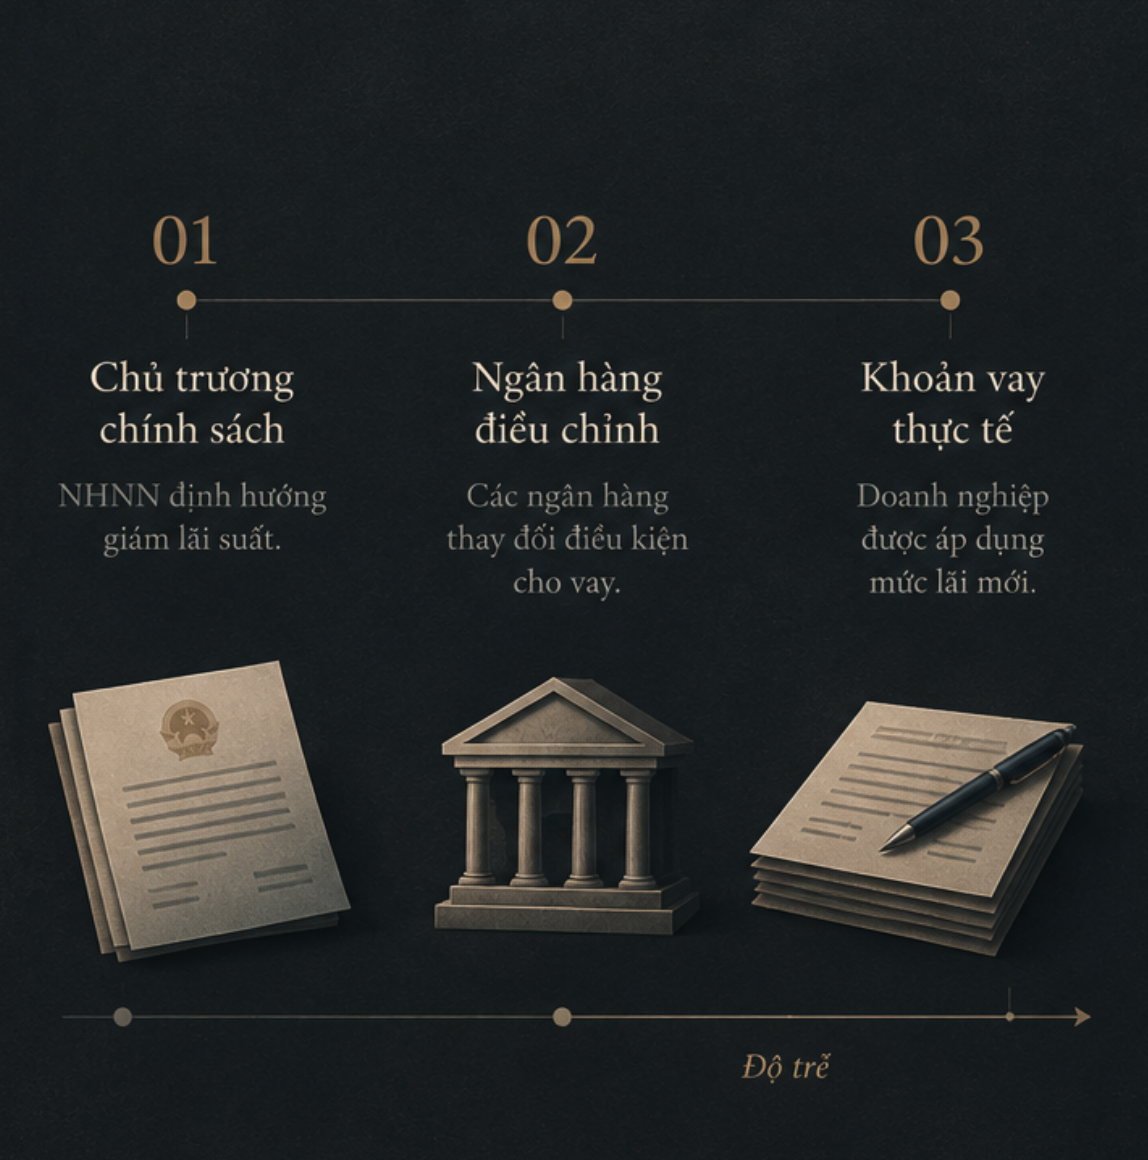
Ba thời điểm ấy có thể cách nhau. Một doanh nghiệp cần giải ngân tháng này không nhất thiết được hưởng mức lãi mới chỉ vì ngân hàng vừa công bố chương trình ưu đãi. Nếu dự án phải chờ thêm sáu tháng mới có chi phí vay thấp hơn, phần dòng tiền trong sáu tháng đó vẫn phải được tính theo điều kiện thực tế.
Một chính sách phù hợp vẫn có thể phát huy tác dụng sau thời điểm doanh nghiệp cần sử dụng vốn.
Tác động của lãi suất đối với khoản vay và tiền gửi
Với người đồng thời quản lý hoạt động kinh doanh và tài sản cá nhân, ảnh hưởng của lãi suất không chỉ nằm ở các khoản vay.
Một khoản vay doanh nghiệp có thể được điều chỉnh lãi suất sau vài tháng. Trong khi đó, tiền gửi cá nhân vẫn hưởng mức lãi đã thỏa thuận đến ngày đáo hạn; khi gửi lại, mức lãi có thể đã thấp hơn. Chi phí vay và thu nhập tiền gửi vì vậy không nhất thiết thay đổi cùng lúc, cũng không nhất thiết thay đổi với cùng tỷ lệ.
Nếu lạm phát tiếp tục dịu đi, tỷ giá ổn định và các ngân hàng giảm được chi phí huy động, mức lãi vay thấp hơn có thể được áp dụng rộng hơn. Khi ấy, điều đáng xem xét là khoản vay nào được hưởng, từ khi nào và trong bao lâu — chứ không chỉ mức giảm được công bố.
Ngược lại, nếu lạm phát cơ bản vẫn cao hoặc tỷ giá chịu sức ép, việc giảm lãi suất có thể chỉ diễn ra ở một số chương trình, một số nhóm khách hàng, trong khi các khoản vay khác thay đổi chậm hơn. Với kế hoạch cần vốn sớm, khác biệt vài tháng có thể có ý nghĩa lớn hơn một mức lãi suất ưu đãi chỉ xuất hiện về sau.
Hai khả năng này chưa phải dự báo chắc chắn. Cần tiếp tục theo dõi lạm phát cơ bản, tỷ giá và mức lãi huy động, cho vay thực tế. Nếu những chỉ tiêu đó cùng cải thiện rõ trong hai quý tới, nhận định về khả năng giảm lãi suất cũng phải được xem xét lại.
Điều quyết định là mức giảm có phù hợp với kế hoạch vốn hay không
Giá cả có thể dịu đi trước khi ngân hàng giảm được chi phí huy động. Ngân hàng có thể hạ lãi suất niêm yết trước khi khoản vay được áp dụng mức lãi mới. Trong khi đó, thời điểm doanh nghiệp cần vốn không phải lúc nào cũng có thể chờ chính sách phát huy tác dụng.
Với một dự án đang được cân nhắc, khác biệt nằm ở việc dòng tiền có đủ đáp ứng nghĩa vụ trả nợ với điều kiện hiện tại hay không, và mức lãi thấp hơn — nếu xuất hiện — sẽ thay đổi hiệu quả dự án đến đâu. Với người sở hữu nhiều loại tài sản, còn phải đặt cạnh nhau thời điểm đáo hạn tiền gửi, kỳ điều chỉnh lãi vay và những nhu cầu thanh khoản khác.
Vì vậy, vấn đề không chỉ là lãi suất có giảm hay không, mà là mức giảm ấy có áp dụng cho khoản vốn cần sử dụng, vào thời điểm phù hợp và trong thời gian đủ dài để tạo khác biệt cho quyết định tài chính hay không.